“IMPOSTO DO SOL” | Estado Maranhão e Equatorial Energia não podem cobrar parcela de ICMS sobre energia solar
Não há operação onerosa que justifique a cobrança do imposto

O Estado do Maranhão e a Equatorial Distribuidora de Energia estão impedidas de fazer cobrança ou destaque do ICMS sobre a parcela de energia elétrica solar, compensada nas faturas de consumo emitidas para o público consumidor.
A obrigação foi imposta por decisão judicial, de 29 de outubro, que declarou não haver autorização legal para cobrança de ICMS sobre a energia elétrica gerada pelas unidades consumidoras, por falta de “fato gerador” que justifique o imposto.
O juiz Douglas de Melo Martins, titular da Vara de Interesses Difusos e Coletivos de São Luís, decidiu que a injeção de energia própria na rede de distribuição, seguida de compensação dos créditos, “não caracteriza operação mercantil onerosa, razão pela qual não se verifica o fato gerador do imposto”.
ENERGIA ELÉTRICA COMPENSADA
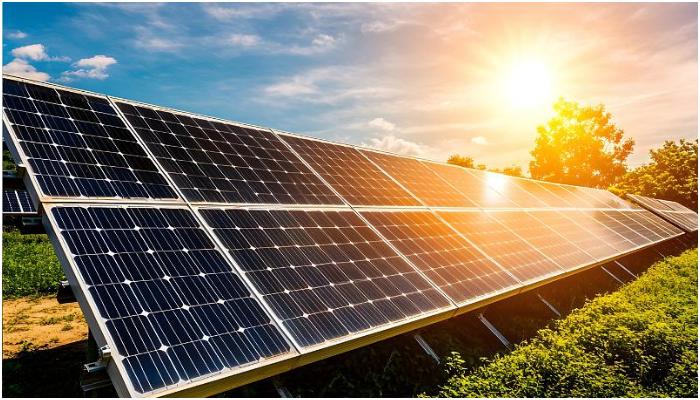
A energia elétrica compensada no Sistema de Compensação de Energia Elétrica (SCEE) é a eletricidade gerada a partir de energia solar – por exemplo – injetada na rede da distribuidora e utilizada para abater do total do consumo registrado na fatura de luz.
Na sentença, o juiz informa que a Lei nº 14.300/2022 caracteriza o SCEE como mecanismo de empréstimo gratuito da energia excedente à distribuidora, com posterior compensação por meio de créditos de energia.
De outro lado, a cobrança do ICMS é vinculada a operação relativa à circulação de mercadoria, com transferência onerosa de titularidade do bem ou serviço – o que não é o caso.
INSTITUTO DE DEFESA DO CONSUMIDOR
A Ação Civil Pública foi ajuizada pelo Instituto de Defesa do Consumidor – IDEC (Instituto Consumir) contra o Estado do Maranhão e a Equatorial Maranhão.
O IDEC sustentou que consumidores maranhenses aderiram ao modelo de geração própria de energia solar conectada à rede de distribuição no âmbito do Sistema de Compensação de Energia Elétrica.
A Equatorial, por sua vez, estaria cobrando parcelas mensais de ICMS destacadas nas faturas de energia elétrica do público consumidor, a título de “Consumo Compensado”, desde 2023, contrariando o Código de Defesa do Consumidor.
DESVANTAGEM EXAGERADA
Segundo o entendimento do juiz, ao incluir valores de forma indevida na fatura mensal emitida a título de contraprestação pelos serviços de distribuição, a concessionária impôs desvantagem exagerada, de forma abusiva.
Isso porque, ao receber a carga de energia elétrica gerada pelas residências, a distribuidora não compra o insumo nem o adquire a título de fornecimento de mercadoria, apenas atua como canal técnico de escoamento e compensação contábil.
Conforme a sentença, não há relação de compra e venda entre o consumidor e a distribuidora. Não há fixação de preço, nem ingresso de riqueza patrimonial nova para a unidade consumidora que justifique a tributação sobre o consumo de sua própria produção.
EMPRÉSTIMO NÃO REMUNERADO
“O consumidor consome a energia que ele mesmo gerou e previamente disponibilizou à distribuidora sob a forma de empréstimo não remunerado”, afirmou o juiz na decisão, fundamentada em decisões do Superior Tribunal de Justiça, neste sentido.
A decisão de Douglas Martins vai ao encontro do posicionamento dos Tribunais Estaduais que reconhecem a não incidência de ICMS sobre a energia elétrica compensada, fundamentados na ausência de circulação jurídica de mercadoria e na caracterização da injeção como empréstimo gratuito (mútuo).
O Superior Tribunal de Justiça também vem negando a pretensão estadual de exigir ICMS sobre a energia elétrica compensada, e aprovando acórdãos das Cortes estaduais que reconhecem a não ocorrência do fato gerador tributário, por ausência de circulação jurídica onerosa.


